betriebliche Altersversorgung schließt Versorgungslücken
Betriebliche Altersvorsorge (bAV) – Was ist das eigentlich?
Unter bAV versteht man alle Leistungen, die der Arbeitgeber seinem Arbeitnehmer zur Altersversorgung, Hinterbliebenenversorgung oder Invaliditätsversorgung zusagt. Die bAV trägt damit zur sozialen Sicherung des Arbeitnehmers und seiner Familie bei.
Die Leistungen der bAV in Form einer Direktversicherung setzen sich zusammen aus einem garantierten Teil, der unabhängig von der Kapitalmarktlage ist, und einem überschussabängigen Teil – der Überschussbeteiligung. Die meisten Versicherer geben über 95 % dieser erwirtschafteten Erträge an die Versicherten weiter. Bereits zugewiesene Überschüsse bleiben dem Versicherten dabei erhalten, so dass sich negative Entwicklungen am Kapitalmarkt nur auf die zukünftige Überschussbeteiligung auswirken.
Direktversicherungen unterliegen der staatlichen Versicherungsaufsicht durch die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) und der Anlageregulierung nach dem Versicherungsaufsichtsgesetz. Dabei steht die Sicherheit der zugesagten Leistung im Vordergrund.
So müssen die Versicherungsunternehmen sämtliche Vermögenswerte so anlegen, dass Sicherheit, Qualität, Liquidität und Rentabilität des Portfolios als Ganzes sichergestellt werden.
Arbeitgeber bieten hier Gruppenverträge mit Sonderkonditionen. Versicherungsnehmer ist der Arbeitgeber – Begünstigter oder auch Bezugsberechtigter ist der Arbeitnehmer bzw. dessen Hinterbliebene. Dabei bestehen drei Auszahlungsmöglichkeiten: lebenslange Rente, einmalige Kapitalauszahlung oder 30% Kapitalauszahlung mit Restverrentung.
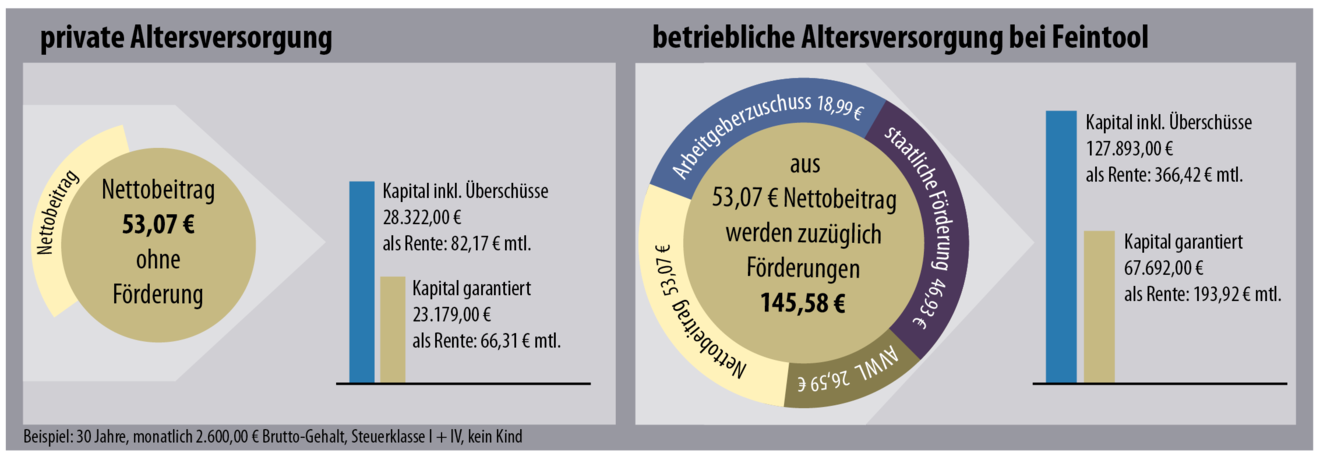
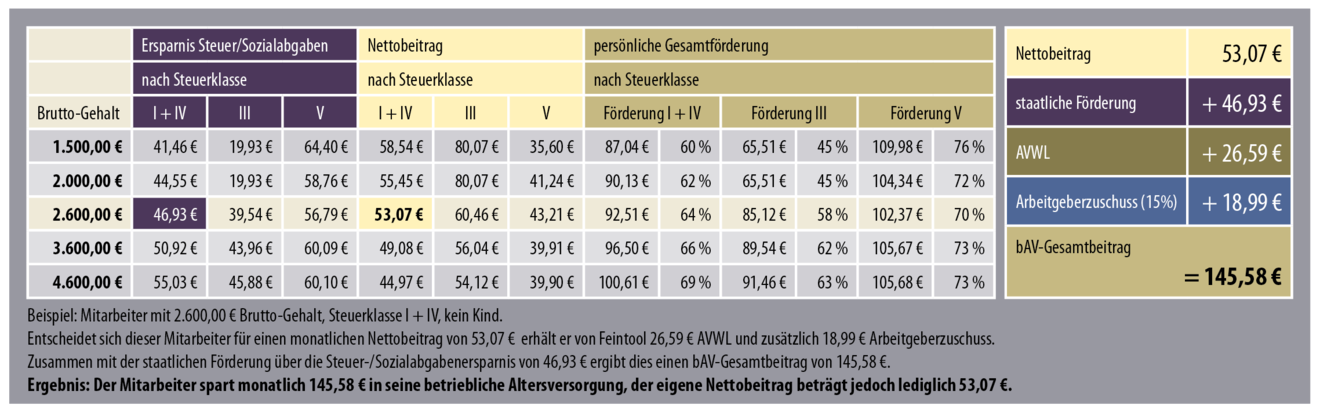
Steuer- und Sozialabgabenvorteile für den Arbeitnehmer
Beiträge in die Direktversicherung sind grundsätzlich steuerfrei. Die Steuerfreiheit besteht bis zu einer Höhe von 8 % der Beitragsbemessungsgrenze und beträgt im Jahr 2021 bis zu 568 € pro Monat. Die steuerfreien Beiträge unterliegen in Höhe von bis zu 4 % der Beitragsbemessungsgrenze (BBG) nicht der Sozialabgabenpflicht = 284 € in 2021.
Die steuerliche Behandlung der Leistungen
Die Leistungen aus einer bAV unterliegen der Steuerpflicht. Da die Beiträge während der Ansparphase grundsätzlich steuerfrei erbracht werden, sind die späteren Leistungen aus einer Direktversicherung steuerpflichtig. Hierbei ist zu berücksichtigen, dass die Steuerlast im Alter auf Grund der Einkommenssituation in aller Regel viel niedriger ist als während des Erwerbslebens.
Beiträge bis zu einer Höhe von 4 % der BBG werden sozialversicherungsfrei angespart. Bei Auszahlung im Alter fallen ggf. Beiträge auf die Leistungen zur gesetzlichen Kranken- und Pflegeversicherung an. Ab Januar 2020 müssen gesetzlich Versicherte nur noch ab einer Betriebsrentenhöhe von monatlich 164,50 € (Freibetrag in 2021) Beiträge entrichten. Dieser Freibetrag steigt i.d.R. jedes Jahr um monatlich ca. 5,00 €. Anders als bei der bisherigen Regelung wird jetzt nur noch jeder Euro oberhalb des Freibetrags für die Veranlagung verbeitragt. Dies gilt für alle Rentner, die in der Krankenversicherung der Rentner pflichtversichert sind.